 Ах, тара! Или, как нынче модно говорить — упаковка.
С 1 июня 2021 года этот термин прошёл ребрендинг и теперь звучит куда эффектнее. Представьте: тара — это как старый добрый дедушка, а упаковка — его стильный внук с айфоном и крутыми кроссовками.
Так что если вы до сих пор называете её просто тарой, то рискуете выглядеть в бухгалтерском мире словно динозавр на вечеринке хипстеров.
Итак, упаковка бывает двух видов: однократного использования — то есть та самая коробочка из-под пиццы, которую после вечеринки вы кидаете в мусорное ведро без сожаления, и многооборотная — та самая бутылка из-под кефира, за которую бабушка на рынке требует залог и потом счастливо возвращает вам деньги. В бухгалтерии же с этими красавицами всё куда сложнее: их можно считать либо запасами (то есть теми самыми коробочками), либо основными средствами (как будто это мини-заводы по производству пиццы).
А теперь самое весёлое – проводки! Если вы думаете, что бухгалтерия – это скучные цифры и бесконечные таблицы, то вы просто не видели проводки по учёту тары у поставщика. Вот вам примерчик: Дт 10.4 (41.3) Кт 60 (76) – оприходована тара по фактической себестоимости.
Звучит как заклинание из Гарри Поттера? Не переживайте, главное – не перепутать дебет с кредитом, иначе ваша тара превратится в тыкву к полуночи.
Кстати, про стоимость тары: оказывается, её можно учитывать независимо от цены!
Представьте себе такую ситуацию: компания решила завести группу малоценных основных средств из тарочки и бутыльков. Это всё равно что собрать коллекцию магических палочек из супермаркета – вроде бы мелочь, а приятно!
Главное – правильно оформить документы и не забыть прописать условия возврата в договоре с покупателем. Ведь если тара вдруг решит остаться у клиента навсегда – штрафы обеспечены!
Вот забавный случай из практики одного бухгалтера: он так увлёкся учётом многооборотной тары, что начал считать даже чайные ложечки на кухне фирмы как основные средства. Коллеги шутили: «Вот это да!
Скоро будем списывать расходники для кофе как капитальные вложения!» Но шутки шутками, а правильный учёт тары действительно помогает избежать головной боли при сдаче отчётности.
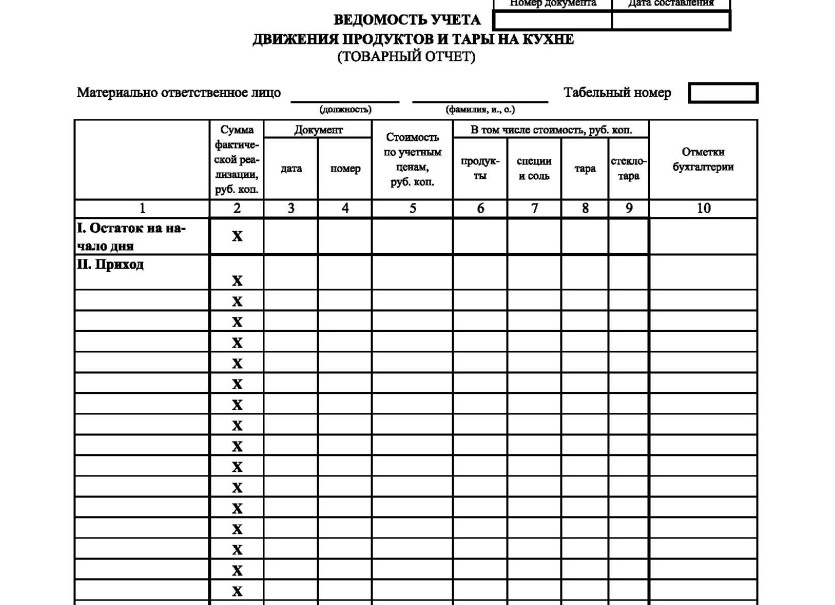
Не забудем и про формы документов ТОРГ-9 и ТОРГ-10 – настоящие бестселлеры среди бухгалтеров. Их надо скачивать, заполнять и утверждать в учетной политике компании так же тщательно, как сценарий к новогоднему корпоративу.
А то ведь без них ваша тара может стать невозвратной быстрее, чем бокал шампанского на празднике.
А вот ещё одна тонкость: стоимость невозвратной тары может включаться в цену товара или оплачиваться отдельно. Первый способ напоминает классическую ситуацию: покупаешь бутылку лимонада с пробкой-«сувениром», которая уже входит в цену напитка. Второй способ похож на тот момент в магазине сувениров: хочешь магнитик — плати отдельно!
В бухгалтерии эти способы отражаются разными проводками – ну прямо настоящий танец дебетов и кредитов.
И напоследок маленький совет от бывалых бухгалтеров: всегда учитывайте изменения ФСБУ 5/2019 и следите за новыми правилами учёта возвратной тары после 2023 года. Иначе можете проснуться однажды утром с кучей непонятных документов и мыслью «Откуда у меня столько тара-бумажек?» Помните анекдот про бухгалтера? «Бухгалтерша звонит мужу: «Дорогой, я сегодня всю ночь считала… Теперь я точно знаю — мы банкроты!»» Так вот с тарой шутить нельзя – считайте правильно!
Переход от слова «тара» к «упаковке» в бухгалтерии — это не просто модный ребрендинг, а целая наука с собственными правилами и заклинаниями проводок.